
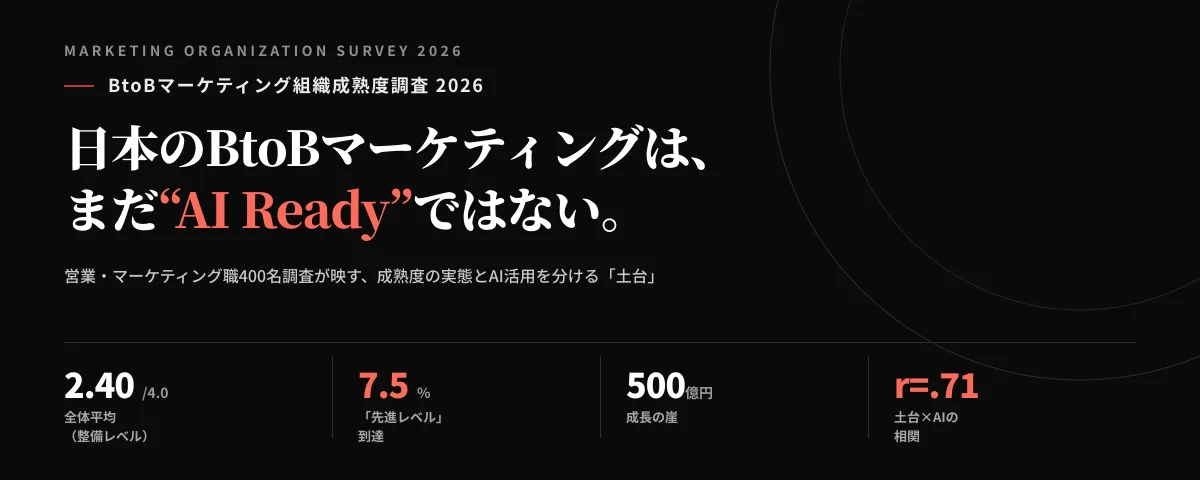
EXECUTIVE SUMMARY
3行で分かる、調査の要点
① 整備の踊り場。全体平均は2.40で「整備レベル」の入口にとどまり、「先進レベル」到達はわずか7.5%。業界全体の天井が低い。
② 年商500億円の崖。499億円以下は2.0〜2.3で停滞し、500億円を境に2.82へ不連続にジャンプ。中堅企業が踊り場に取り残されている。
③ AIは土台の上にしか乗らない。AI活用は組織・プロセス・人材の成熟度と強く相関(r=0.71)。土台が未整備のままでは、AIは個人利用の域を出ない。
READING GUIDE ― 本レポートの読み方
各設問は、自社の状態をレベル1(未整備)〜レベル4(先進)の4段階で評価しています。スコアはこの1〜4スケールの平均値(「分からない」は除外)。2.40とは「レベル2=着手したが成果は未転換」の段階を意味します。
FINDING 01
日本のBtoBマーケは「整備レベルの踊り場」にいる
全40問の平均は 2.40 / 4.00。1.5〜2.5の「整備レベル」=仕組みに着手したが、まだ成果に転換できていない段階だ。回答企業を総合スコアで分類すると、約8割が「整備〜活用」に密集し、最上位の「先進レベル」に到達したのは わずか7.5%(13社に1社) にとどまった。
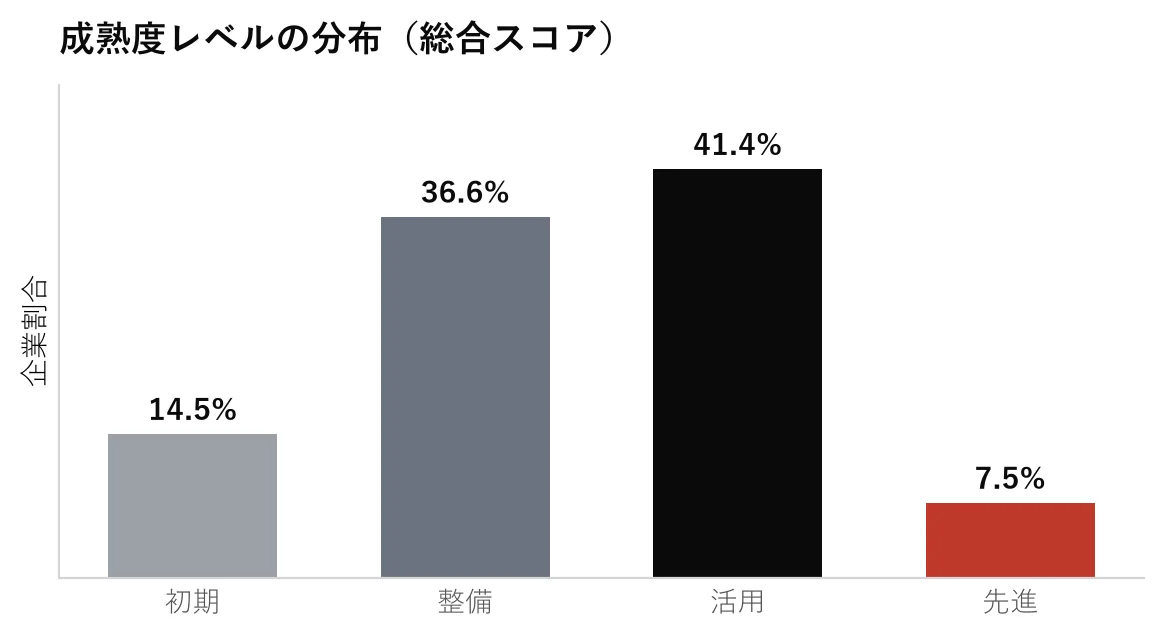
カテゴリ単位で見ても、先進レベルへの到達率は組織11.0%・プロセス12.3%・人材9.4%・ツール9.2%と、いずれも1割前後。どのカテゴリにも共通して「1割の壁」が存在する。
業界全体の"天井"が低い。多くの企業が「整備」と「活用」の境目に密集し、その先へ抜け出せていない。BtoBマーケティングは集団的な踊り場にある。
FINDING 02
年商500億円の「成長の崖」
成熟度を年商規模で分解すると、最も明確な断層が現れた。年商499億円以下は2.0〜2.3で停滞する一方、500億円を超えると2.82へ不連続に跳ね上がる。なだらかな上り坂ではなく、明確な"崖"が存在する。50〜499億円の中堅帯はほぼ横ばいで、売上が伸びても組織が進化していない。
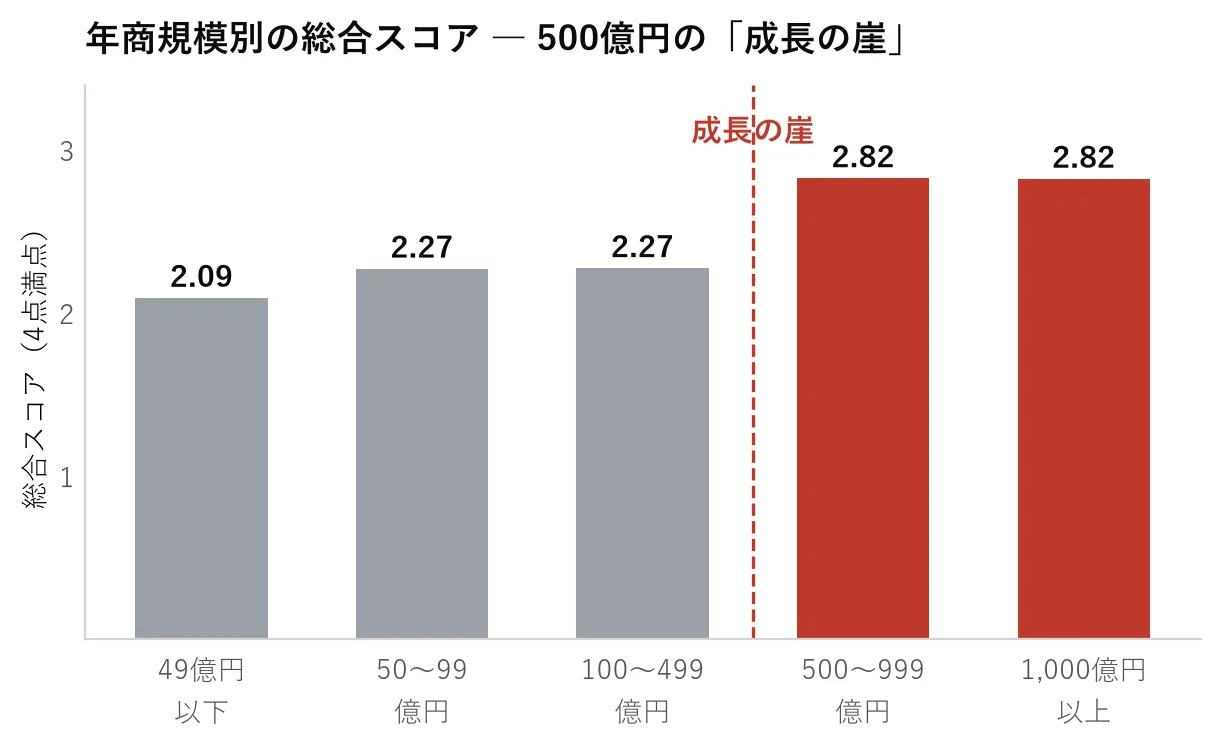
499億円以下と500億円以上の差は +0.62。なだらかな上り坂ではなく、明確な"崖"が存在する。多くの中堅企業が「成長の踊り場」に取り残されている。次ページで、崖がどの設問で開くのかを見る。
FINDING 02 ― WHERE THE CLIFF OPENS
崖はどの設問で、最も大きく開くか
499億円以下と500億円以上で設問別にスコア差を取り、大きい順に並べた。崖が開く=その規模帯を境に一気に整備される項目だ。
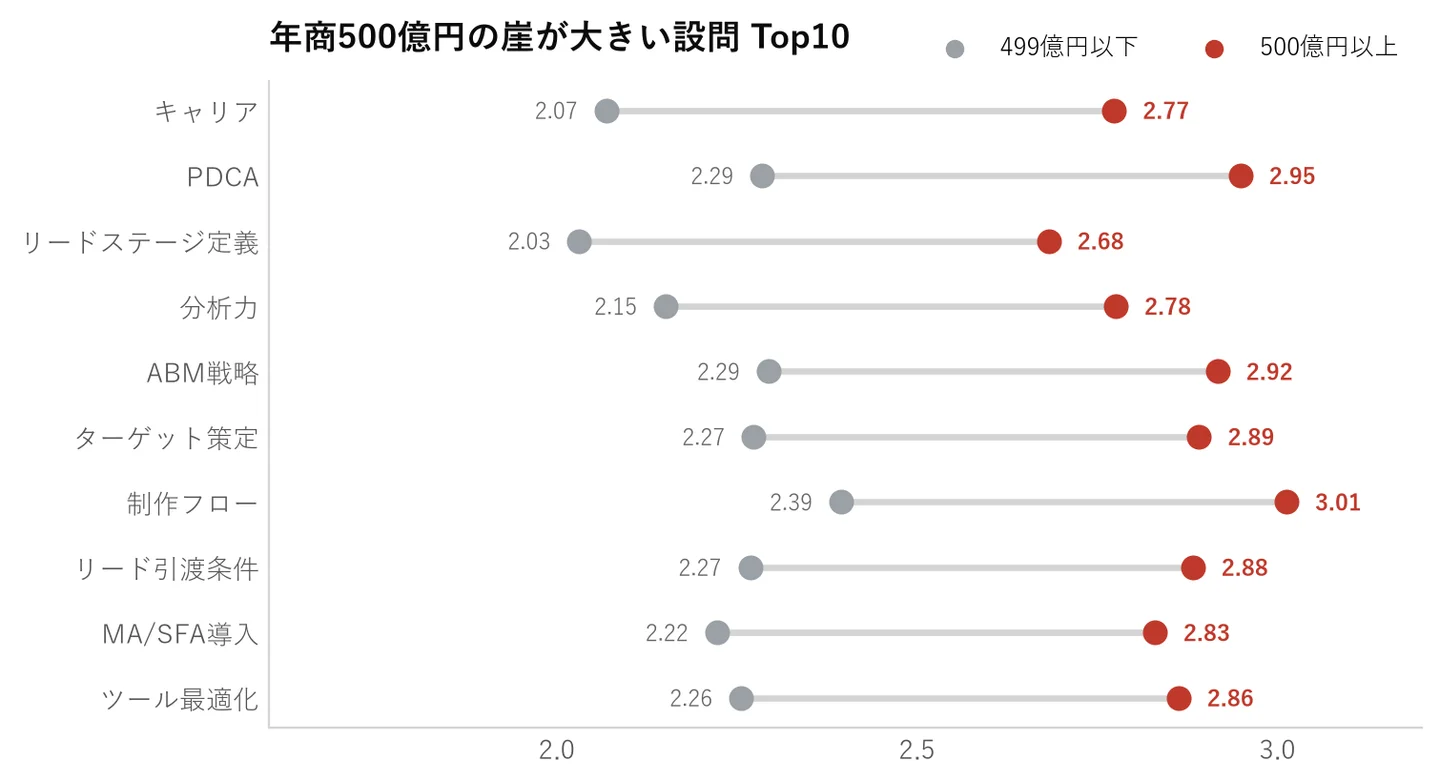
崖の正体は明快だ。①人材投資(キャリア・分析力・育成)、②プロセスの型(PDCA・リードステージ・ABM・ターゲット)、③データ/ツール基盤(MA/SFA・ツール最適化・制作フロー)。一方、営業連携(+0.24)など"人と関係"は規模で差がつかない。中堅企業が次の規模帯へ進むために越えるべきは、この3群である。
FINDING 03
業界で異なる成熟度、つまずく場所も違う
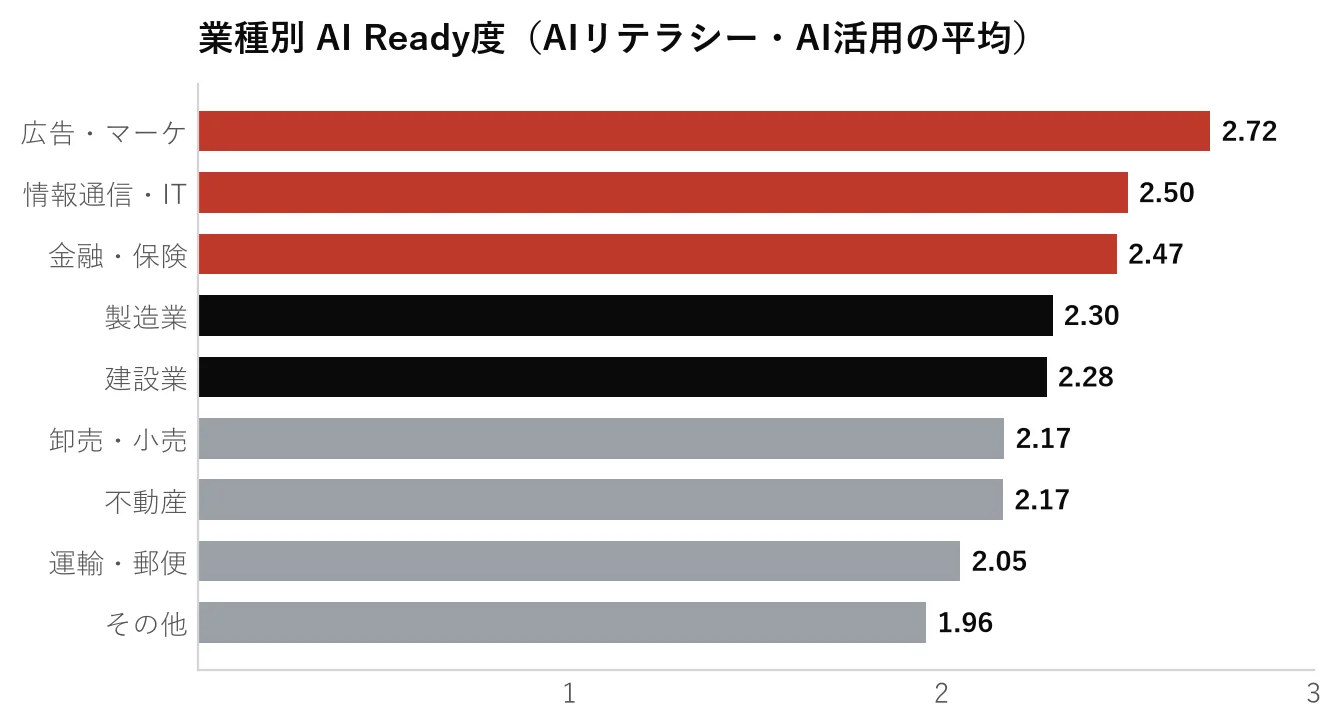
業種別では、無形商材・データ親和性の高い広告・IT・金融が先行し、流通・不動産が遅行する。最大母集団の製造業は平均的だが、ツール領域に伸びしろが大きい。
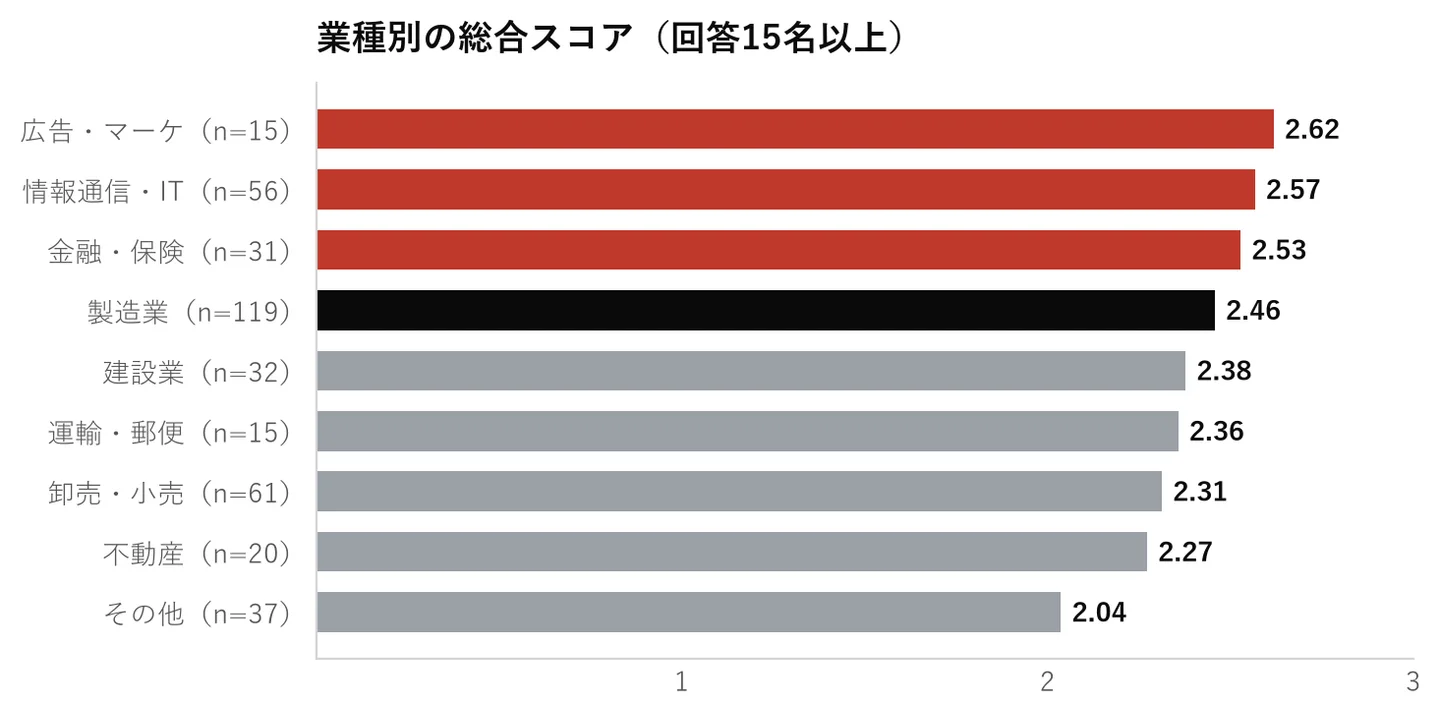
業種別:いま最もできていない領域
| 業種 | 最も弱い領域 | スコア | 何ができていないか |
|---|---|---|---|
| 製造業 | ツール | 2.36 | MA/SFA連携・レポート活用。顧客データと施策のデジタル基盤が後追い。 |
| 卸売・小売 | 人材 | 2.27 | 分析力・育成・キャリア。マーケ人材の層が薄く、育つ仕組みがない。 |
| 情報通信・IT | 人材 | 2.50 | 全体は高水準。個人スキル依存から組織的育成への移行が課題。 |
| 建設業 | プロセス | 2.28 | リード管理・PDCA。案件が個別最適で再現性のある型が未整備。 |
| 金融・保険 | 人材 | 2.47 | プロセス・組織は堅実。データを使いこなす人材が伸びしろ。 |
| 不動産 | ツール | 2.21 | データ統合・レポート。全カテゴリ平均以下でデータ基盤が脆弱。 |
| 運輸・郵便 | ツール/人材 | 2.07 | 組織連携は進むがツール・人材が取り残され、カテゴリ間断絶が最大。 |
| その他 | 人材 | 1.96 | 人材・ツールとも全業種最低。仕組み・人材ともに未着手。 |
製造・不動産は「データ基盤」、卸売小売・金融・ITは「人材」、建設は「プロセス」が最初の壁。
INDUSTRY SPOTLIGHT
製造業 ― 最大母集団(N=119)の弱点を解剖する
回答者の約3割を占める製造業。総合2.46は平均的だが、カテゴリ内訳は 組織2.54 > プロセス2.46 > 人材2.42 > ツール2.36 で、最弱はツール。設問単位で見ると、弱点はより具体的になる。
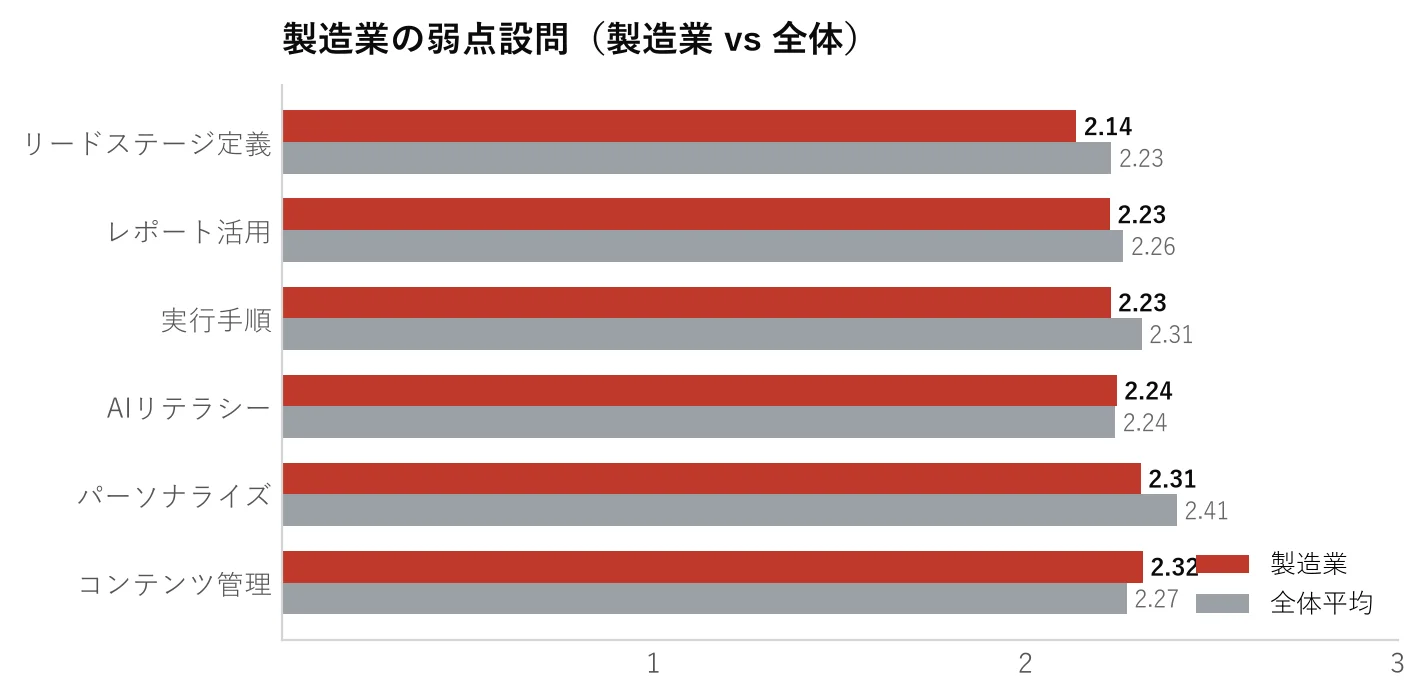
製造業の弱点は派手な遅れではなく、「リードの型がなく(リードステージ・実行手順)、データが部門間でつながらず、結果を意思決定に使えていない(レポート)」という地に足のついた仕組み不足だ。最大母集団ゆえに、ここを動かせる効果は市場全体で最も大きい。MA/SFA・データ統合という"ツールの伸びしろ"が、そのまま成長余地になる。
ANATOMY ― 4カテゴリ・40設問 (1/3)
設問はどう測っているか、そして組織カテゴリ
各設問は4段階で「自社は今どの状態か」を問う。最弱設問の一つ「リードステージの定義」(平均2.23)を例に、4段階の中身を示す。
| Lv.1 未整備 | リードステージの定義がない |
| Lv.2 着手 | MQL等の名称はあるが曖昧 |
| Lv.3 整備 | 明確な遷移条件を共通言語化し実践している |
| Lv.4 先進 | SFA上で自動かつ厳格に管理されている |
平均2.23とは、業界全体が「Lv.2の入口=名前はあるが運用は曖昧」にとどまることを意味する。
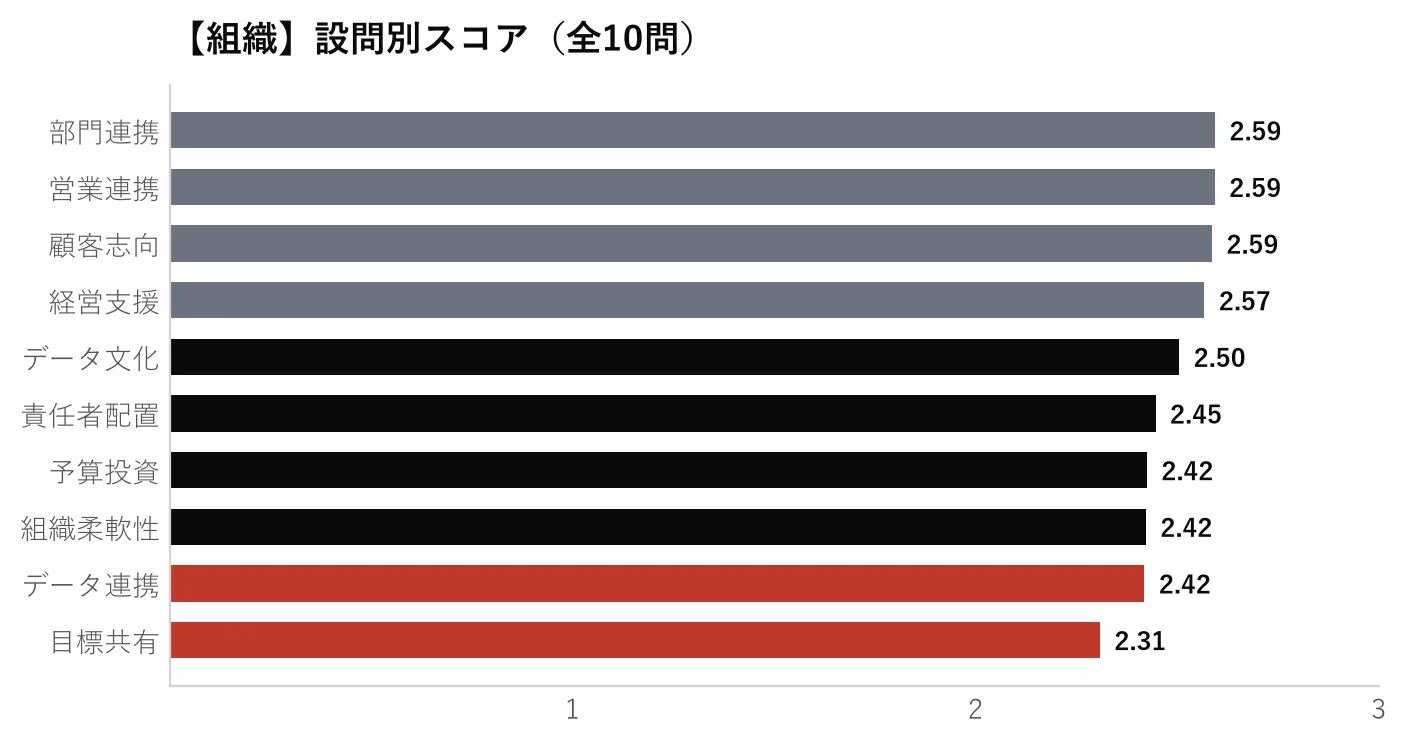
① 組織(平均2.48/4カテゴリ中トップ)
マーケが経営・営業とどれだけ統合されているか。営業連携・部門連携・顧客志向(各2.59)は機能する一方、最弱は目標共有(2.31)――マーケと営業が"同じ売上目標"を持てていない。
ANATOMY ― 4カテゴリ・40設問 (2/3)
「型」のプロセスと、「育つ」人材
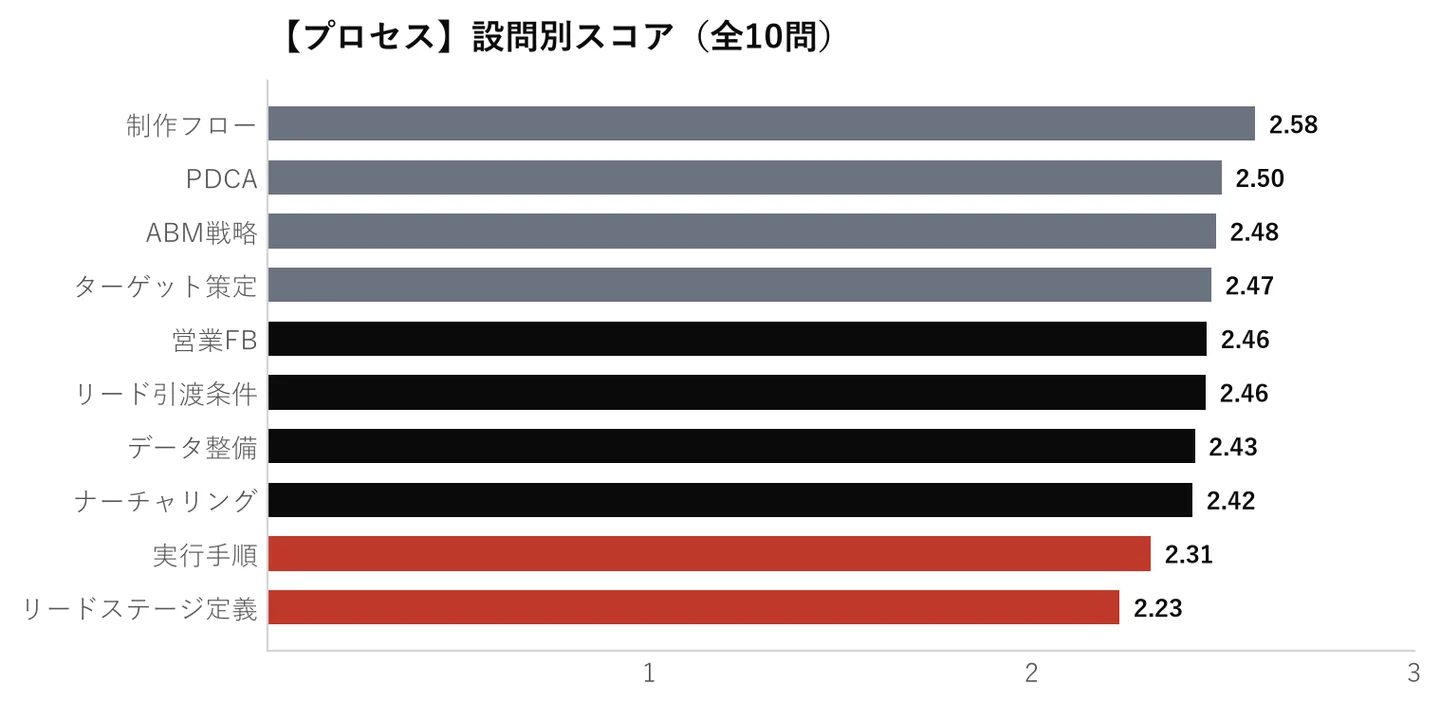
② プロセス(平均2.42)
施策が「型」として再現できるか。最弱2項目はリードステージ定義(2.23)と実行手順(2.31)――型の根幹が欠け、施策が毎回場当たりになる。
③ 人材(平均2.36/最下位タイ)
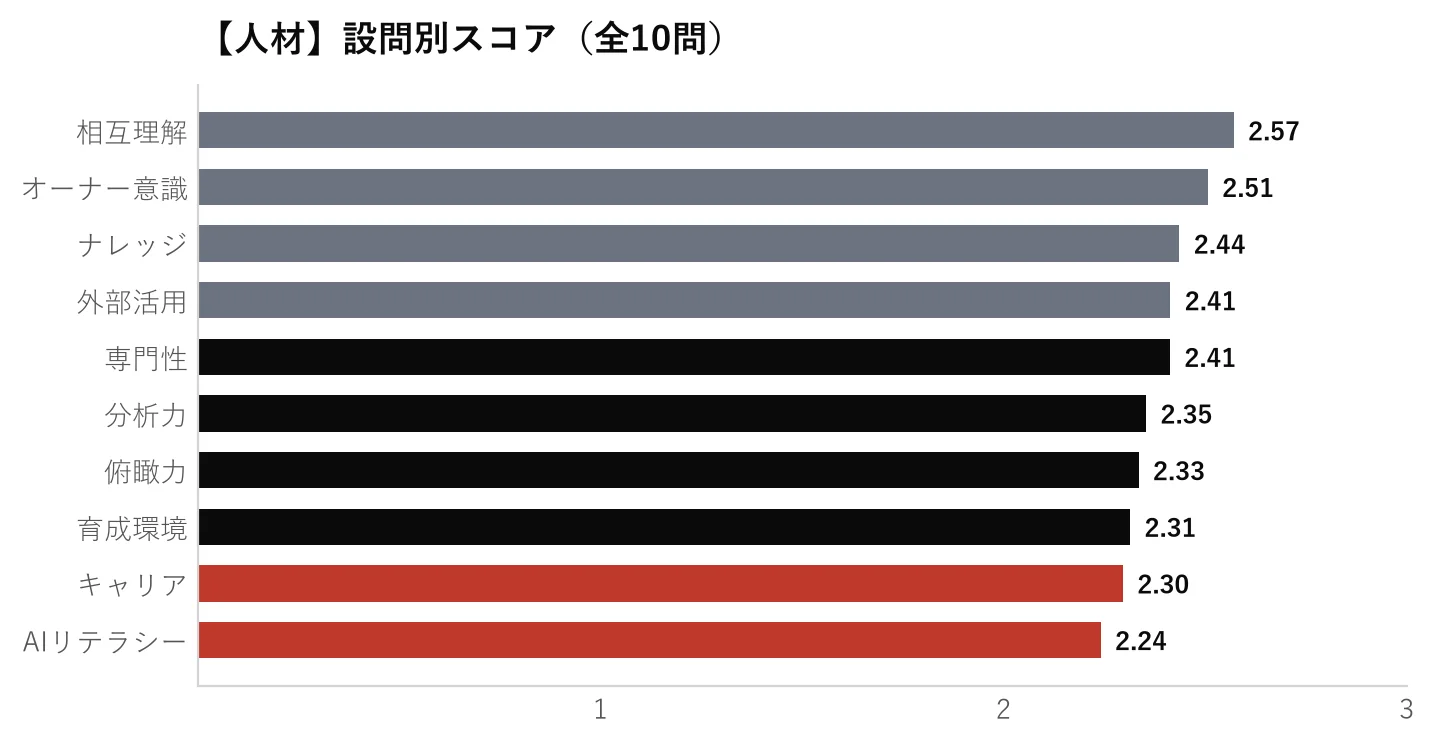
人が「育つ仕組み」があるか。上位は相互理解・オーナー意識という"姿勢"だが、下位にはAIリテラシー(2.24)・キャリアパス(2.30)・育成環境(2.31)と「育てる/伸ばす」項目が並ぶ。人が育つ構造そのものが弱い。
ANATOMY ― 4カテゴリ・40設問 (3/3)
「使えていない」ツール、そして全体構造
④ ツール(平均2.36/最下位タイ)
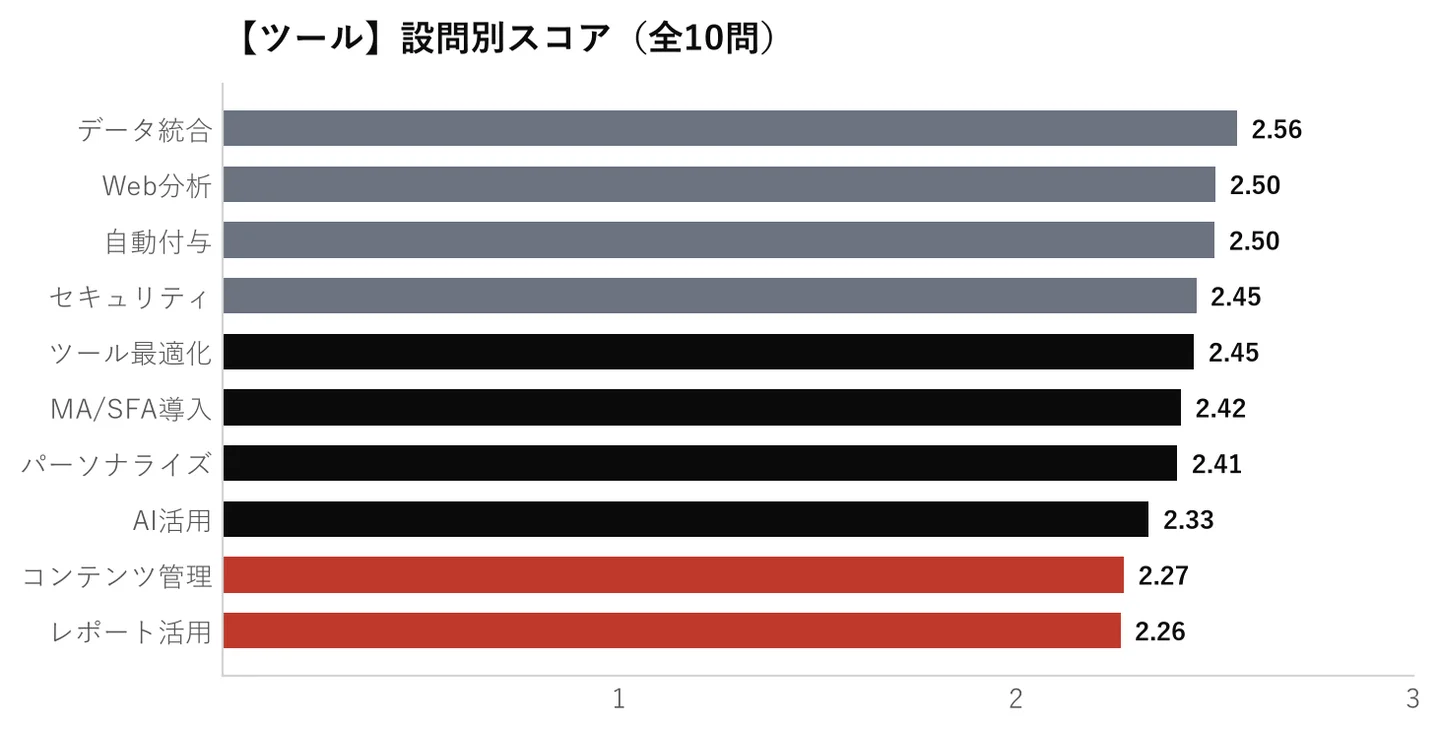
データと仕組みで意思決定・収益化できるか。最弱はレポート活用(2.26)とコンテンツ管理(2.27)――導入はしたが意思決定や収益に"使えていない"。このカテゴリは「分からない」率も突出して高い(次章)。
4カテゴリを貫く構造は一つ。「人の頑張りと関係性」で前に進んでいるが、「再現性のある仕組み」と「データ・AI・人材育成」が決定的に弱い。属人性が高いまま規模を追えば、成長は早晩頭打ちになる。これが「踊り場」の正体である。
FINDING 04
「分からない」が3割 ― 組織が自社を見えていない
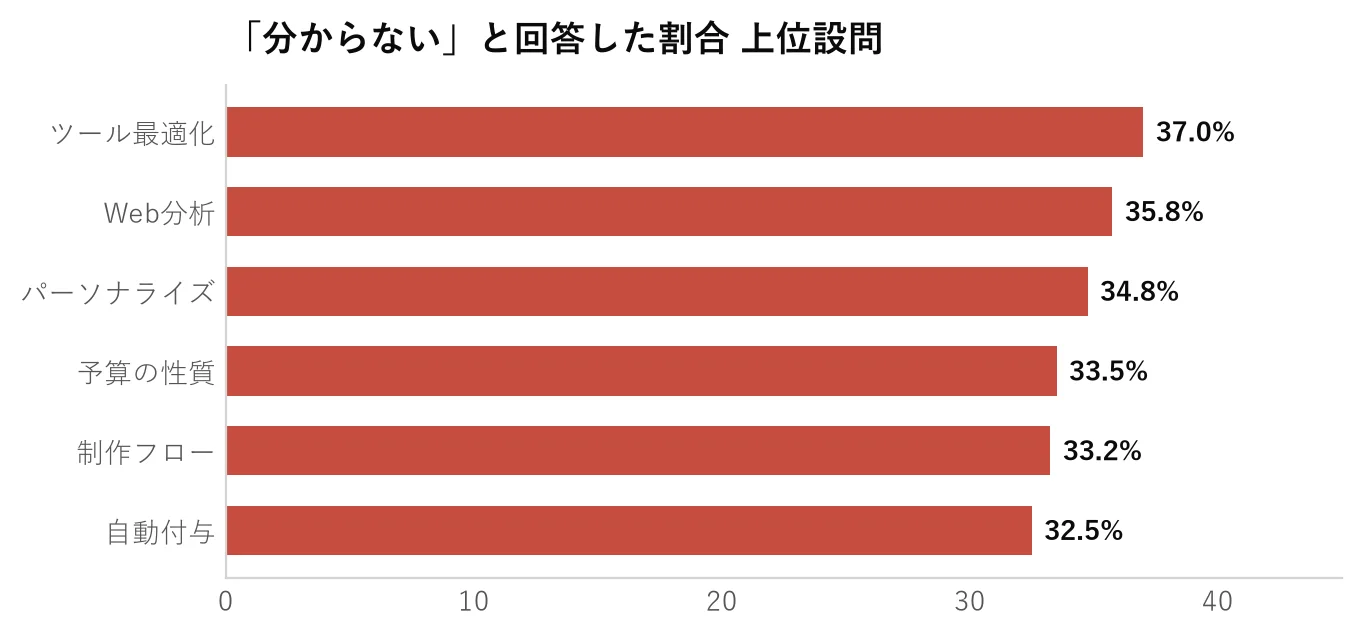
最も示唆的だったのは、スコアではなく「分からない」という回答の多さだ。回答者の58.8%が40問中1問以上で「分からない」と答え、全回答の26.6%を占めた。特にツール・データ・予算など"仕組みの透明性"に関わる領域で高い。
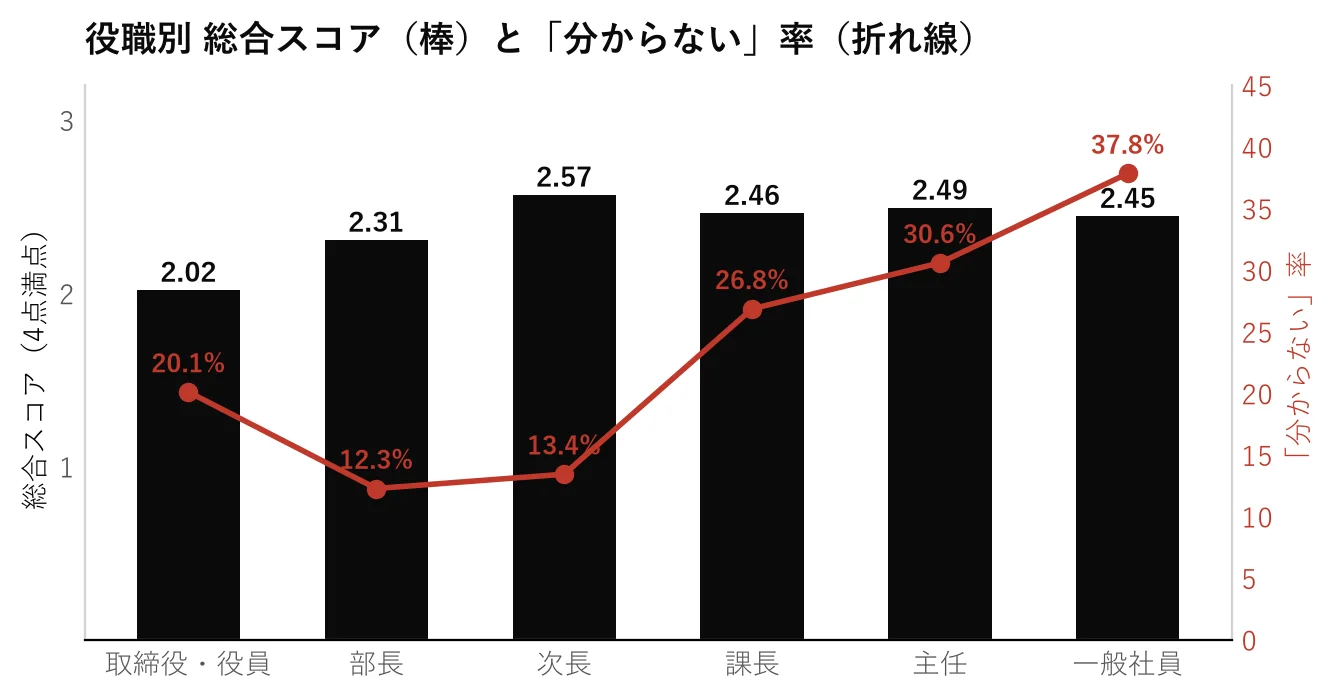
可視性のギャップ:「分からない」率は一般社員37.8%に対し部長12.3%と急減。役職が下がるほど自社が見えていない。評価のギャップ:一方スコアは取締役(2.02)が最も辛口で、現場(一般2.45)はむしろ甘い。経営・中間・現場がバラバラの像を見ている。まず必要なのは、全社が同じ物差しで現在地を見る"共通言語"だ。
FINDING 05
AIは"土台の上"にしか乗らない
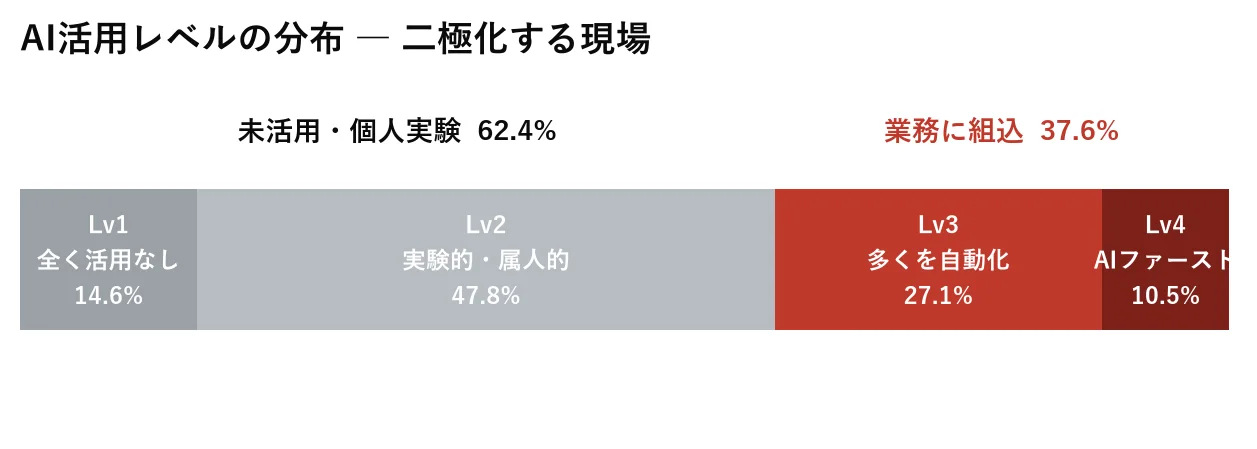
いま各社の経営課題はAI活用へ移っている。だが本調査は、AI活用の成否を分けるのはAIそのものではなく、その下にある組織の"土台"であることを示した。AIを業務に組み込めている企業は37.6%。AIリテラシー(2.24)・AI活用(2.33)はいずれも最下位グループだ。
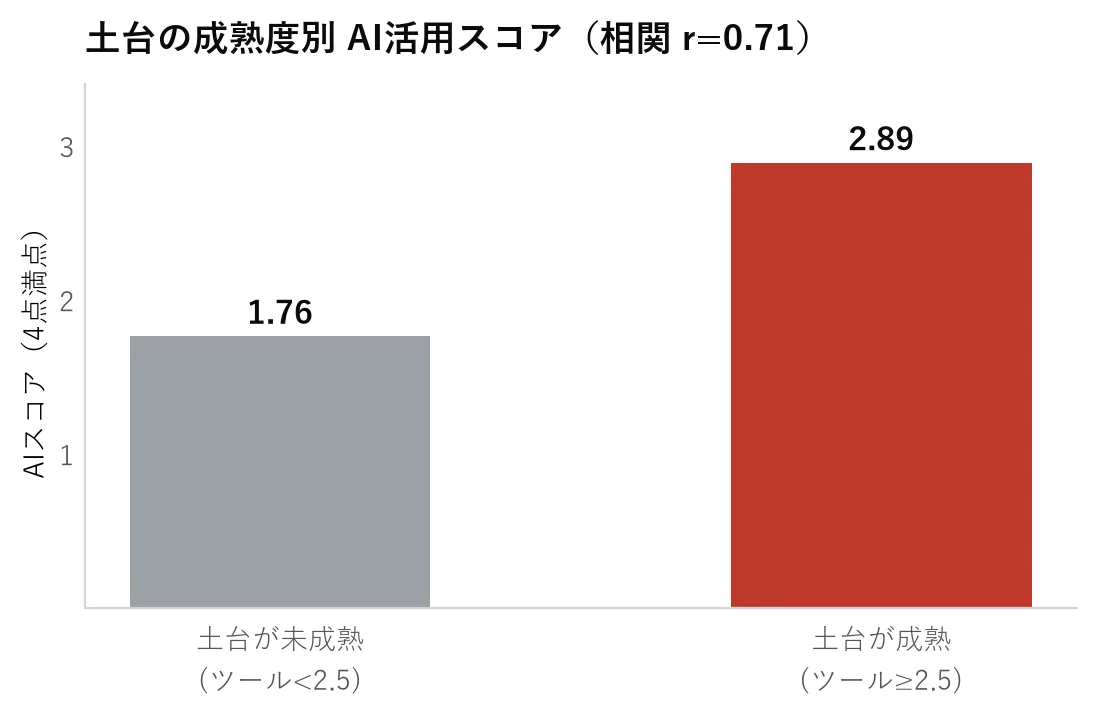
データ・ツール基盤が未成熟な企業のAIスコアは 1.76、整っている企業は 2.89。組織・プロセス・人材の土台とAIスコアには強い相関(r=0.71)が確認された。踊り場にいくら最新のAIを導入しても、個人利用の域を超えない。
FINDING 05 ― AI READINESS BY INDUSTRY
AI Ready度も、土台の成熟度に従う
AIの組み込みやすさにも業界差がはっきり表れた。AIリテラシーとAI活用の平均を「AI Ready度」として並べると、その序列は総合成熟度の序列とほぼ一致する。
| 業種 | AIリテラシー | AI活用 | AI Ready度 | 業務組込率(Lv3+) |
|---|---|---|---|---|
| 広告・マーケ業 | 2.89 | 2.56 | 2.72 | 55.6% |
| 情報通信・IT | 2.45 | 2.55 | 2.50 | 45.2% |
| 金融・保険 | 2.37 | 2.57 | 2.47 | 42.9% |
| 製造業 | 2.24 | 2.35 | 2.30 | 41.5% |
| 建設業 | 2.19 | 2.38 | 2.28 | 34.5% |
| 卸売・小売 | 2.09 | 2.25 | 2.17 | 33.3% |
| 不動産 | 2.05 | 2.28 | 2.17 | 38.9% |
| 運輸・郵便 | 2.10 | 2.00 | 2.05 | 36.4% |
| その他 | 2.00 | 1.92 | 1.96 | 20.8% |
AIだけが先行する業界も、AIだけが遅れる業界も存在しない。AIの活用度は、その業界の組織・プロセス・データ基盤の成熟度に従属している。これは個社レベルでも同じ構造を持つ。
FINDING 06
踊り場を抜けた7.5%は、弱点を"逆転"している
業界全体が踊り場にあるなかで、「先進レベル(総合3.5以上)」に到達した7.5%(28名)は何が違うのか。彼らは特定カテゴリだけが突出しているのではなく、4カテゴリすべてが3.7〜3.8と高水準で揃っている。
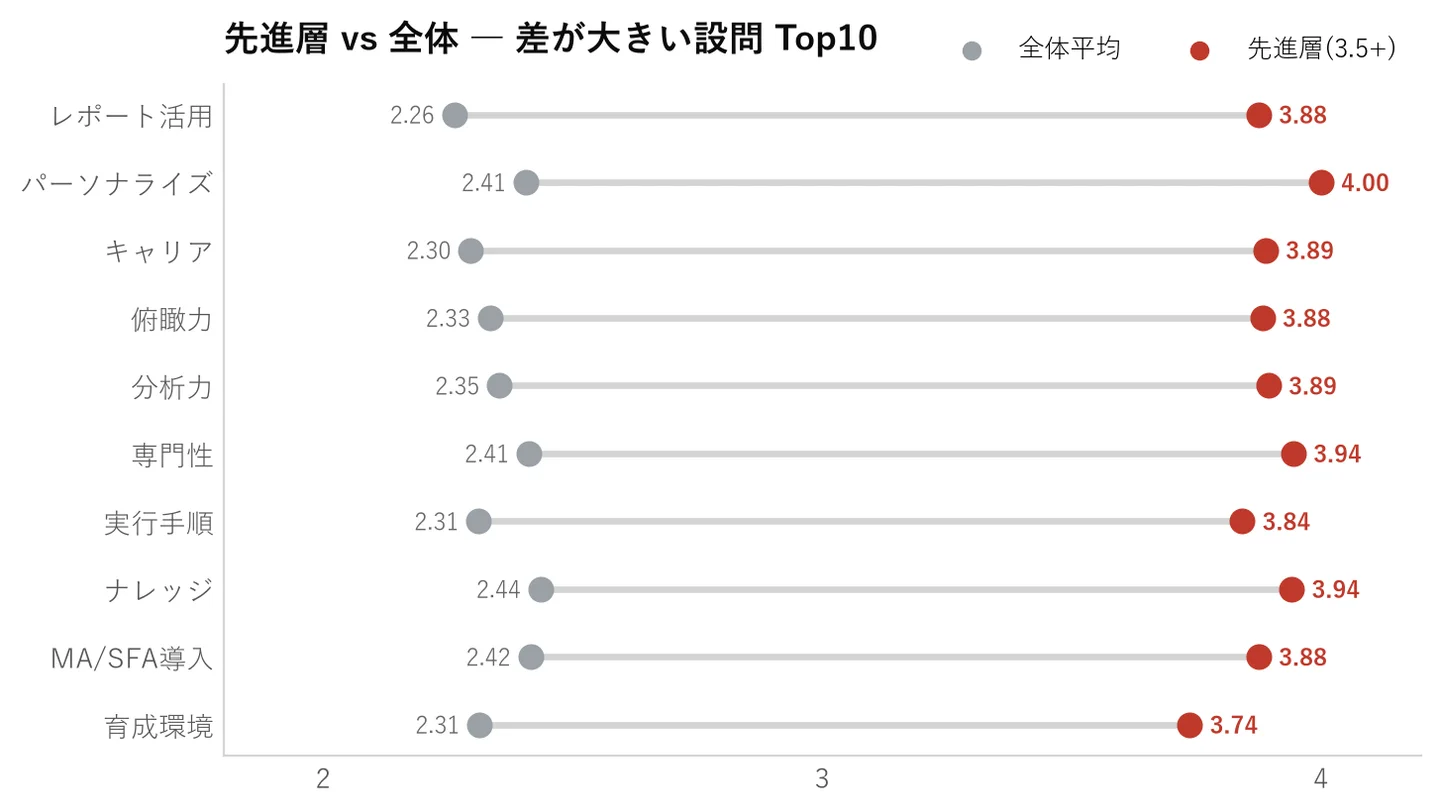
決定的な事実がある。先進層が最も差をつけているのは、業界全体が最も苦手としている項目そのものだ。レポート活用・データ分析・施策の型・MA/SFA・人材育成――誰もが後回しにする「データ・型・人材育成」を、先進企業はほぼ満点(3.8〜4.0)まで作り込んでいる。先進と踊り場を分けるのは"才能"ではなく、これらを先回りで整えたかどうかであり、それは前章のAI活用の土台と完全に重なる。
RECOMMENDATION
AIを戦略的に取り込むための「AI Ready」な環境整備
結論はシンプルだ。最初に必要なのはAIツールの導入ではなく、AIが機能する"環境"=AI Readyな土台の整備である。崖を越えた企業、そしてAIを使いこなす企業に共通して整っていた4つの起点を示す。
- 目標を統合する(組織)
マーケと営業が"同じ売上目標"を持つ。AIが最適化すべき成果の定義を組織で揃える。最弱項目「目標共有」への処方箋。 - 「型」をつくる(プロセス)
リード定義と引き渡し条件を文書化。AIは型を学習・再現する技術であり、型がなければ自動化対象が存在しない。 - 人を育てる仕組みを持つ(人材)
育成体系とAI活用ガイドラインを整備し、AIを個人実験から組織戦力へ引き上げる。 - データを意思決定に使える状態にする(ツール)
MA/SFAを連携し顧客データを統合・名寄せ。AIの精度は学習データの質で決まる。AI Readyの中核。
REVENUE CENTER
この4つは、マーケティング・インサイドセールス・営業が一体で売上を創出する「レベニューセンター」へと再設計されてはじめて、AIが活きる土台になる。属人的な売上創出から、データと型に基づく"再現性のある"売上創出へ。その再現性こそ、AIが学習し増幅できる対象である。
YOUR POSITION
では、貴社は同業・同規模で何点か
本調査が描いたのは業界全体の平均像にすぎない。重要なのは「自社が、同業・同規模に対してどの位置にいるか」、すなわちAI Readyの土台がどこまで整っているかを知ることだ。
SURVEY OVERVIEW ― 調査概要
| 調査名 | マーケティング組織実態調査2026 |
|---|---|
| 調査主体 | ワンマーケティング株式会社 |
| 調査方法 | インターネットリサーチ |
| 対象 / 有効回答 | BtoB事業に従事する営業・マーケティング職/400名(営業推進 約77%・マーケティング 約23%) |
| 評価尺度 | 各設問4段階(レベル1〜4)+「分からない」。平均値は1〜4スケールで算出し「分からない」は除外 |
※構成比は端数処理のため合計が100%にならない場合があります。引用時は出典「ワンマーケティング株式会社『マーケティング組織実態調査2026』」を明記ください。
| 社名 | ワンマーケティング株式会社 |
|---|---|
| 代表者 | 代表取締役社長 垣内 良太 |
| 設立 / 所在地 | 1973年12月22日/〒541-0046 大阪府大阪市中央区平野町3-3-9 湯木ビル 5階 |
| 公式サイト | https://www.onemarketing.jp/ |
